2027年,OTC融资或将变天
2026年5月,美国证券交易委员会(SEC)以5:0全票通过《注册发行改革提案》(Release No. 33-11418),拟对沿用数十年的证券注册发行规则进行系统性重构。对于OTC Markets Group旗下的OTCQX和OTCQB挂牌企业而言,该提案的核心价值在于首次将”按市价发行”(At-the-Market Offerings,简称ATM)机制的适用范围从纽交所、纳斯达克等主板市场延伸至OTC场外交易板块,使大量此前因市值规模或上市历史不足而被排斥在灵活融资工具之外的中小企业,获得与主板上市公司同等的”滴灌式”资本获取能力。本文将深入解析该提案对OTCQX/OTCQB融资生态的结构性影响,并对其最终通过时间作出研判。
一、提案核心内容与改革背景
1.1 从2013年的”半扇门”到2026年的”全面开放”
2013年5月16日,SEC在合规与披露解释(CDI)中首次确认:OTCQX和OTCQB属于”已建立的公开市场”(established public markets)。这一认定使得OTC企业可以在证券转售登记和股权额度融资中采用按市价定价公式,理论上为ATM工具的使用打开了大门。
然而,实践中这扇大门只开了一半。因为ATM发行的核心载体Form S-3 长期以来附带着两道几乎无法逾越的门槛:
•seasoning要求:公司必须已上市满12个月;
•公众持股量要求:公众持股市值不得低于7,500万美元。
对于绝大多数OTCQB企业(市值中位数通常低于5,000万美元)以及大量OTCQX中小型企业而言,这两项要求意味着它们虽然身处”已建立的公开市场”,却无法真正使用ATM这一被誉为”资本市场瑞士军刀”的融资工具。
1.2 ATM的本质:一种”滴灌式”资本获取模式
ATM发行的本质并非传统意义上的”一次性大额增发”,而是一种渐进式、低冲击的资本获取模式:
1.企业通过提交Form S-3完成储架注册(Shelf Registration),获得三年内持续发行证券的法定资格;
2.与经纪自营商签订销售协议,由其在公开市场按实时股价分批、小量、持续地出售新股;
3.企业可自主决定发行时机、规模和最低成交价,并可随时暂停或重启。
这种模式的核心优势在于“按需支取、不取无成本” 。储架注册生效后三年内有效,企业可根据资金需求随时启用,形成长效融资通道,大幅提升资本运作的自主性。
1.3 2026年提案:拆除制度藩篱
2026年5月19日,SEC主席Paul Atkins将《注册发行改革提案》作为其”让IPO再次伟大”(Make IPOs Great Again)议程的核心组成部分提交委员会审议,并以5:0全票通过。该提案于2026年5月26日在《联邦公报》正式发布,公众评论期于2026年7月27日截止。
二、对OTC QB和OTC QX融资的核心影响
2.1 融资工具的历史性突破 - ATM不再是主板专利
当前困境:在现行规则下,OTC企业若要进行注册发行,通常只能使用Form S-1。S-1要求每次发行前提交详尽的招股说明书,经SEC审查(通常耗时数周至数月),且无法灵活调整发行规模和定价。这导致OTC企业在需要快速、小额、持续融资时,几乎只能依赖成本高昂且稀释严重的PIPE(私募投资公开股票)或Regulation A+(迷你IPO),融资效率极低。
提案变革: SEC拟完全取消Form S-3的seasoning要求和公众持股量要求,同时取消所有交易规模限制。具体而言:
“任何符合《交易法》报告要求且报告及时的公司,无论其规模、公众持股量或上市历史如何,均可使用Form S-3注册无限金额的首次或二次发行。”
同时,提案通过修订《证券法》Rule 415(a)(4),首次将OTCQX和OTCQB明确列为ATM的”合格交易市场”(qualifying trading market)。SEC在提案说明中特别指出:
“OTCQX和OTCQB’可能符合’(would likely qualify)合格交易市场标准,基于其报告标准、最低买入价要求、公众持股量、交易量和做市商参与度等因素。”
这一修订具有双重意义:
1.法律确定性:消除了此前OTC企业使用ATM时可能面临的”交易市场”认定争议,为承销商和发行人提供了清晰的合规路径;
2.投资者保护:通过将ATM限制在具有严格报告标准和流动性要求的OTCQX/OTCQB层级,避免了最低层级的OTC Pink企业滥用该工具损害投资者利益。
2.2 融资成本的结构性下降
ATM机制的引入将带来融资成本的显著优化:
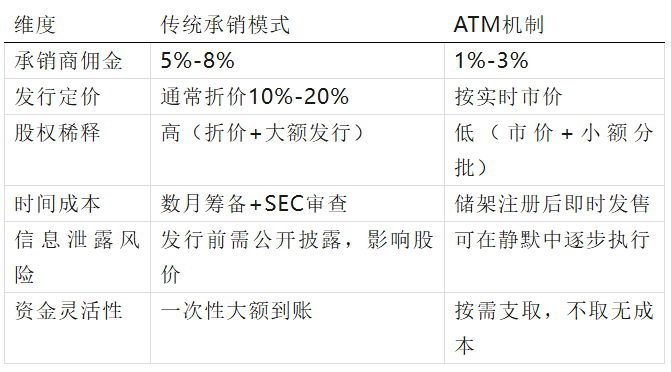
典型案例推演:一家在OTCQB挂牌、市值3,000万美元、公众持股2,000万美元的生物医药初创公司,此前因公众持股量不足7,500万美元而无法使用Form S-3。若提案通过,该公司将可以:
1.提交S-3货架注册声明,一次性注册未来两年内可能发行的全部股份;
2.与投行签订ATM协议,在未来24个月内,根据股价波动和资金需求,以每次50万-200万美元的额度,在二级市场直接发售新股;
3.当股价因利好上涨时加速发售,在低迷期暂停,实现”逆周期融资”。
2.3 准入条件与排除范围
OTCQB和OTCQX企业欲使用ATM融资,需满足以下基本条件:
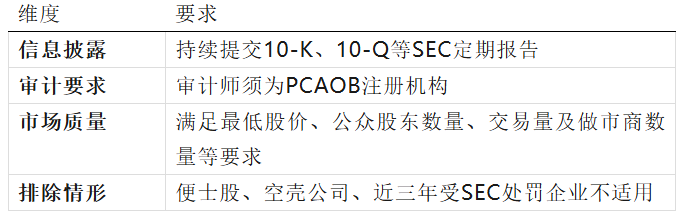
OTCQX的准入标准天然排除了细价股和空壳公司,而OTCQB企业需重点自查历史资质。这一分层设计既保证了融资工具的普惠性,又设置了必要的风险防火墙。
2.4 按量付费机制(Pay-as-you-go)降低融资成本
现行规则下,使用Form S-3进行货架注册时,发行人需在提交注册声明时一次性支付基于注册总额的注册费。对于ATM这种总额不确定的融资工具,企业往往被迫低估注册规模(导致后续需补充注册,产生额外法律成本),或高估规模(导致前期资金占用)。
提案将Rules 456(b)和457(r)下的按量付费机制扩展至更多发行人。这意味着OTC企业可以:
•先注册,后付费:在提交S-3时无需预付大额注册费,仅在每次实际发售股份时按发售金额支付相应费用;
•灵活调整规模:无需在启动ATM时精确预测未来两年的融资总额,可根据业务发展动态调整;
•降低财务门槛:对于现金流紧张的OTCQB初创企业,免去了一次性支付数十万甚至上百万美元注册费的资金压力。
2.5 2026年3月CDI澄清——消除市值波动风险
2026年3月19日,SEC发布了一项关键合规解释(CDI),为ATM发行提供了额外的安全保障:
“即使公司在ATM发行过程中失去了S-3资格(如公众持股量因股价下跌而跌破7,500万美元),仍可在已提交的ATM招股说明书补充文件覆盖范围内继续出售全部证券,不受’婴儿货架规则’(Baby Shelf Rule,即12个月内出售额不得超过公众持股量1/3)的限制。”
虽然该CDI是在新提案框架下作出的澄清,但其精神——即保护发行人在融资过程中不因市值波动而被迫中断——与提案取消float限制的方向完全一致。对于市值波动较大的OTC中小企业而言,这意味着一旦启动ATM,便获得了相对稳定的融资通道,无需时刻担忧因短期股价下跌而触发资格丧失。
三、对OTC市场生态的深层影响
3.1 融资模式从”事件驱动”转向”流程驱动”
当前OTC企业的融资呈现典型的”事件驱动”特征:每轮融资都是一次重大资本事件,需要数月筹备、高额中介费用、复杂的投资者路演。提案通过后,OTCQX/OTCQB企业将可以建立常态化的资本补充机制:
•持续小额融资:每月或每季度根据运营需求发售少量股份,避免一次性大额稀释;
•股价联动机制:股价上涨时自动加速融资,股价低迷时自然暂停,实现市值管理;
•降低对PIPE的依赖:减少因紧急资金需求而被迫接受深度折扣的PIPE融资,保护现有股东利益。
3.2 “OTC孵化+ATM融资+转板”路径成型
在纳斯达克将中资关联企业IPO募资门槛抬升至2,500万美元的背景下,企业可以较低成本先在OTC挂牌,通过ATM机制进行渐进式、低冲击的融资,同步完成PCAOB审计、数据安全审查等合规整改,待条件成熟后转板纳斯达克。这一路径将显著降低中小企业进入美国资本市场的门槛和不确定性。
3.3 提升OTC市场对优质企业的吸引力
长期以来,OTC市场被批评为”退市的坟墓”或”骗子的乐园”,优质企业更倾向于直接冲击纳斯达克或纽交所。ATM工具的引入将显著改善OTC市场的价值主张:
•“先挂牌、后成长”路径可行:企业可以在OTCQB阶段以较低成本挂牌,利用ATM持续融资支持业务扩张,待市值和流动性达标后再考虑转板,而非必须在上市前一次性满足主板的所有门槛;
•降低转板压力:部分企业可能发现,在OTCQX利用ATM已能满足其资本需求,从而选择长期留在OTC市场,形成”OTC精品公司”群体;
•改善流动性: ATM的持续发售行为本身会增加股票供应和交易活跃度,吸引更多机构投资者关注,形成”融资-流动性-估值”的正向循环。
3.4 加速OTC Pink企业向OTCQB/OTCQX迁移
由于提案明确将ATM限制在”合格交易市场”(即OTCQX和OTCQB),OTC Pink层级的企业将被排除在外。这将产生强烈的分层激励效应:
•目前在OTC Pink但具备基本合规能力的美国本土企业,将有更强动力升级至OTCQB,以解锁ATM融资能力;
•对于OTCQB企业,维持合规状态(及时报告、最低买入价、做市商覆盖)将变得更具经济价值,因为合规不再是”成本中心”,而是”融资许可证”。
OTC Markets Group在2026年Q2财报电话会上表示,正积极推动将ELI和SELI的注册发行便利进一步延伸至OTCQX和OTCQB的合规发行人。
四、通过时间预测:2027年是最值得关注的窗口
4.1 当前时间线
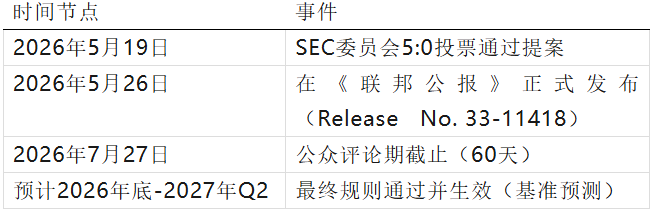
4.2 影响通过时间的关键变量
加速因素: - 政治意愿强烈: SEC主席Paul Atkins将此提案作为其核心监管议程,且获得委员会全票支持,推进阻力较小; - 市场呼声高涨:从OTC Markets Group、投资银行到中小企业协会,均对简化注册发行规则表示支持; - 配套提案同步推进:同日发布的《申报人身份简化提案》(Filer Status Simplification Proposal)与注册发行改革形成政策组合拳,两者可能同步落地。
延迟因素: - 评论复杂性:提案包含超过130个具体问题征求公众意见,涉及蓝天空法优先权(blue sky preemption)、未上市知名成熟发行人(WKSI)的过渡处理、去SPAC壳公司豁免等高度技术性且存在争议的议题。若评论量庞大或出现重大反对意见,SEC可能需要数月时间进行分析和回应; - 规则制定周期: SEC从提案到最终规则的典型周期为12-24个月。尽管Atkins主席以效率著称,但重大规则修订通常不会仓促推进; - 潜在法律挑战:若最终规则在蓝天空法优先权等敏感问题上采取激进立场,可能面临州级监管机构的法律挑战,导致生效延迟。
4.3 情景分析
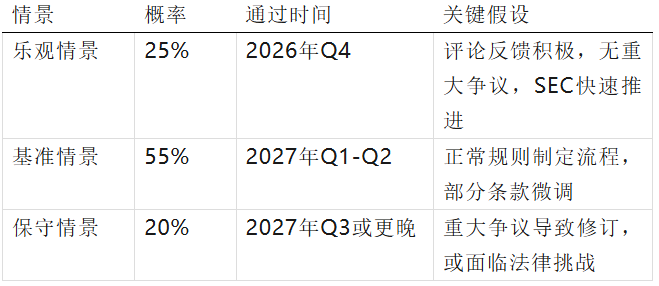
综合判断:基于多家顶级律所的分析,2027年上半年是最可靠的预测时间窗口。若提案在2027年初通过,考虑到通常设置的过渡期,OTC企业可能在2027年下半年开始实际利用新规则进行ATM发行。
以SEC示例说明:若最终规则于2027年1月15日生效,则现有日历年度报告公司须以2026年12月31日为基准日评估其发行人分类,最迟须在2027年12月30日前完成评估,但可在2027年1月15日至12月30日期间随时进行评估。
五、对OTC企业的行动建议
5.1 立即行动(2026年Q3-Q4)
1.评估合规基础:对照OTCQX/OTCQB的维持标准,确保报告及时性、最低买入价、做市商数量等核心指标达标。提案通过后,合规状态将直接等同于”融资许可证”;
2.更新资本战略:与财务顾问和证券律师重新审视现有融资架构,评估ATM是否适合自身业务模式(尤其适合有持续、可预测资金需求的成长型企业);
3.建立投行关系: ATM的执行依赖于与承销商的合作。提前与熟悉OTC市场的投行建立联系,了解其对OTC企业ATM项目的兴趣和能力。
5.2 准备阶段(2026年底-2027年初)
1.模板准备:与法律顾问合作,预先起草S-3货架注册声明和ATM招股说明书补充文件的模板,以便在最终规则生效后第一时间提交;
2.内部流程建设:建立ATM发行的内部决策机制,包括定价委员会、发行节奏审批流程、信息披露协调机制等;
3.投资者沟通:向现有股东解释ATM机制的运作原理,强调其相对于传统增发的稀释可控性和灵活性优势,争取股东支持。
5.3 重要提醒
该提案目前仅为提议,尚未生效。在SEC发布最终规则前,OTC企业不应提前按新规则进行操作,否则可能面临合规风险。同时,最终规则可能与当前提案存在”实质性差异”(materially differ),企业应密切关注SEC在评论期后的反馈声明。
六、结论
SEC《注册发行改革提案》对OTCQX和OTCQB市场的影响是结构性而非边际性的。它不仅仅是增加了一种融资工具,而是从根本上改变了OTC中小企业与资本市场的互动方式——从”每隔数年进行一次痛苦的大规模融资”转向”建立可持续的、与市值联动的常态化资本补充机制”。
对于OTC Markets Group而言,该提案若通过,将使其旗下OTCQX和OTCQB层级的战略价值大幅提升,从”主板跳板”升级为”独立且功能完整的融资平台”。对于挂牌企业而言,这意味着更低的融资成本(佣金从5-8%降至1-3%)、更高的灵活性(三年储架、按需支取)和更强的市值管理能力(逆周期融资)。
时间窗口上,2027年是最值得关注的节点。在此期间,OTC企业应充分利用准备期,夯实合规基础,更新资本战略,以便在新规则生效的第一时间抢占融资先机。正如ATM机制本身所体现的——最好的融资,不是在绝望时的折价抛售,而是在从容中的按需支取。
本文基于SEC Release No.33-11418、OTC Markets Group官方博客公开分析整理,仅供信息参考,不构成法律或投资建议。
京都资本市场律师团队
京都律师事务所成立于1995年,是在很多领域全国领先的大型的综合性的律师事务所,在全国多地设有分支机构。京都律师事务所资本市场团队有很多有国外教育背景和证券工作经验丰富的律师。我们能够帮助客户通过发行各种形式的金融产品包括股票、债券、SPAC等从国内外金融市场纳斯达克、纽交所、和港交所等筹集资金。我们为发行人、私募股权基金和投资者、以及境外的投资银行等提供全方位的公开和私募股权和债券发行、传统借壳上市、SPAC上市和融资并购、增发融资、开曼BVI美元基金设立等法律服务。
Found in 1995, King & Capital Law Firm is one of the top law firms in China with many branch offices in different cities in China. Our Capital Markets Practice helps clients raise capital through all forms of securities products. We serve issuers, private equity investors, and investment banks from many countries through the full range of public and private equity offerings. We also represent domestic and international debt transactions that require cross-practice and multi-jurisdictional knowledge, skills and experience and present challenging legal and commercial issues and complex financing structures.
联系我们:
免责声明:
本公众号所提供的信息,只供参考之用。本公众号及其雇员一概毋须以任何方式就任何信息传递或传送的失误、不准确或错误对用户或任何其他人士负任何直接或间接的责任。
在法律允许的范围内,本公众号在此声明,不承担用户或任何人士就使用或未能使用本公众号所提供的信息或任何链接或项目所引致的任何直接、间接、附带、从属、特殊、惩罚性或惩戒性的损害赔偿(包括但不限于收益、预期利润的损失或失去的业务、未实现预期的节省)。
本公众号所提供的信息,若在任何司法管辖地区供任何人士使用或分发给任何人士时会违反该司法管辖地区的法律或条例的规定或会导致本公众号或其第三方代理人受限于该司法管辖地区内的任何监管规定时,则该等信息不宜在该司法管辖地区供该等任何人士使用或分发给该等任何人士。用户须自行保证不会受限于任何限制或禁止用户使用或分发本网站所提供信息的当地的规定。
本公众号图片,文字之类版权声明,因为公众号有时会转载或引用其他网站的信息,本网站无法鉴别所引用的图片或文字的知识版权,如果侵犯, 或涉及作品内容,版权或其他问题,请及时通知我们,本公众号将在第一时间及时删除。
凡以任何方式登录本公众号或直接、间接使用本公众号资料者,视为自愿接受本公众号免责声明的约束。