2025年美国SPAC上市概览
2025年,全球SPAC市场迎来强势反弹,成为资本市场中极具活力的组成部分。作为快速上市载体,SPAC凭借灵活的交易结构与高效的融资特性,在经历阶段性衰弱后重回增长轨道,全年SPAC IPO募资规模大幅提升,热门赛道交易活跃度显著增强。
一、SPAC设立
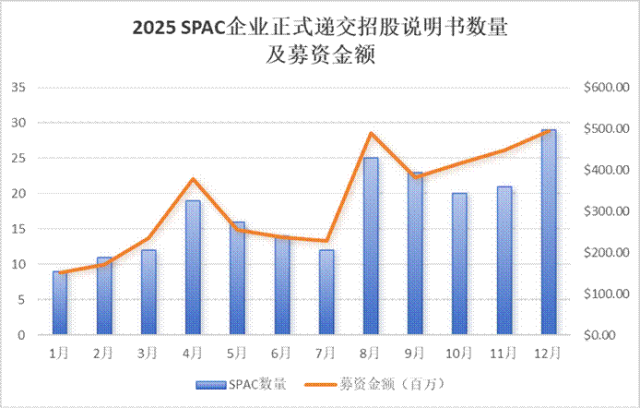
2025年全年,共有211家企业向SEC正式递交SPAC招股书,比去年增加134家,拟募集资金总额约为389亿美元,平均募集资金额约为1.84亿美元。
二、SPAC上市
2025年是SPAC IPO自从2021年后转向低迷后变得活跃的一年。多年来,大多数SPAC的交易价格接近其10美元的资产净值,但是投资者对加密货币、人工智能基础设施和自动化等领域相关投资热情使得相关领域的一些SPAC的交易价格明显高于信托价值。虽然2025年SPAC总体交易量仍远低于2021年,但2025年的情况表明,尽管监管更加严厉,SPAC仍有可能在未来的几年保持好的发展势头。
1、SPAC IPO数量
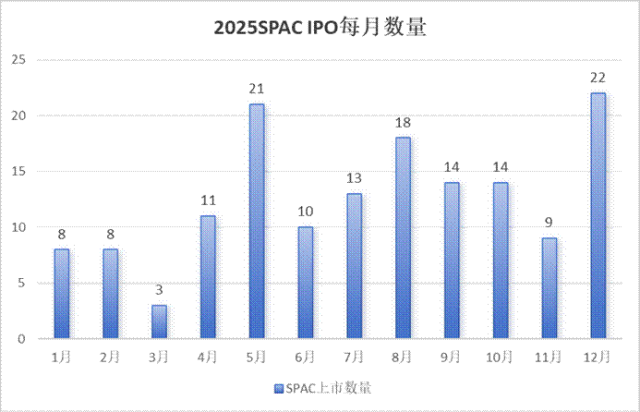
2025年总共有141家企业完成SPAC IPO,远超2024年的57家,为2021年热潮后最活跃的年份,说明SPAC市场正处于复苏状态。
2、SPAC IPO募资基金规模
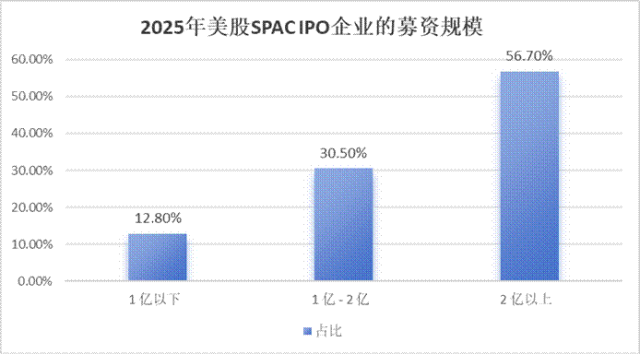
本年度141家SPAC企业共募资263.49亿美元,募资规模是 2024 年(87.1亿美金)的三倍。同时,2025年有123家SPAC企业募资规模达1亿美元以上。
3、SPAC IPO与传统IPO
(1)IPO发行数量
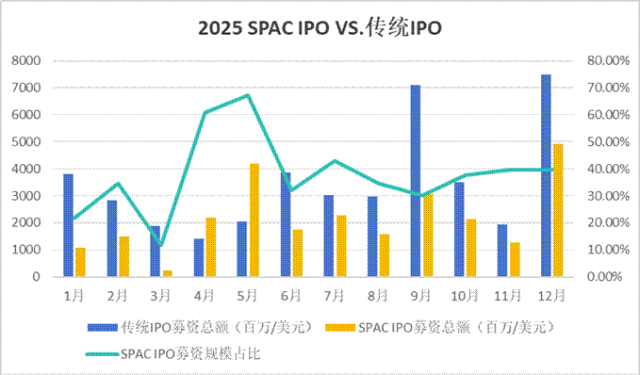
2025年,共有347家企业在纳斯达克或纽交所完成IPO,其中有141家企业完成SPAC IPO,占IPO发行总量的40.6%。
(2)IPO募集资金规模
2025年传统IPO募集资金总额为418.6亿美元,而SPAC IPO共募资263.49亿美元。SPAC IPO的募资总额整体低于传统IPO,但在4、5月份超过传统IPO。SPAC 募资占比在年中(5月)达到近70%的高点后回落,年末稳定在40%左右,反映出SPAC在上半年热度较高,下半年虽占比回落,但全年仍是重要的融资方式。
三、De-SPAC交易情形
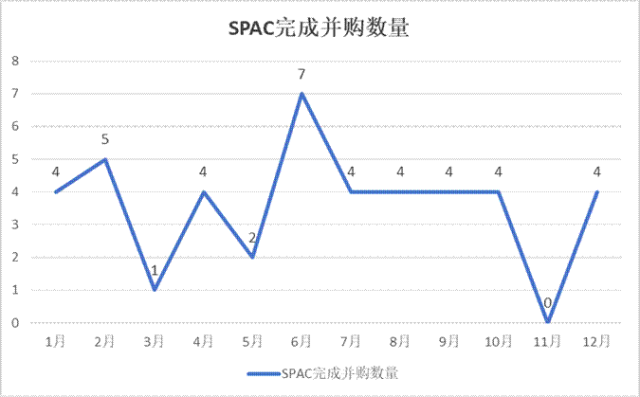
2025年共有43家SPAC企业完成并购,78家SPAC宣布找到目标公司处于合并阶段。
1、并购交易完成数量
2025年共有43家SPAC企业完成并购,相较2024年(73家)呈下降趋势。
2、De-SPAC企业行业分布
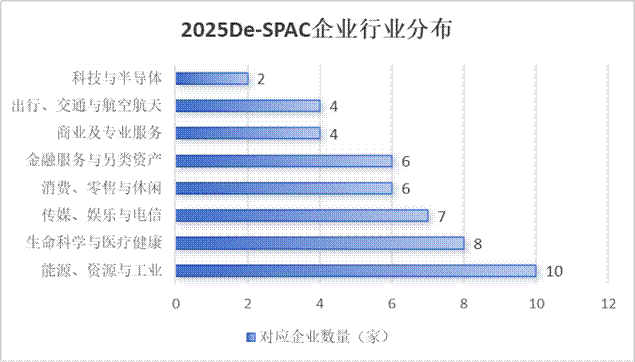
从2025年已完成De-SPAC交易的行业分布来看,SPAC市场呈现出高度多元化的特征,覆盖生命科学、能源与工业、科技与半导体、出行与航天、金融服务、消费、传媒以及商业与专业服务等多个领域,不存在明显的“偏好赛道”,只要具备规模基础和成长逻辑,不同行业均可通过SPAC实现上市。
3、赎回率
2025年第一季度10家De-SPAC的平均赎回率为94.7%,第二季度13家De-SPAC的平均赎回率为97.6%,第三季度12家De-SPAC的平均赎回率为78.8%,第四季度8家De-SPAC的平均赎回率为68.3%. 2025年第三第四季度平均赎回率的大幅降低使得全年的平均赎回率降为86.22%,远低于2024年的94.28%。赎回率的降低表明目标企业的质量的提高以及投资者对SPAC交易信心的增加。
4、并购交易完成时间
2025年,SPAC企业从签署并购协议到并购交易完成的平均时长为14.08个月,其中中国相关项目有5家,平均用时约15.4个月,高于整体平均水平。这一差异部分源于中国证监会境外发行上市备案机制带来的阶段性不确定性。不过随着2025 年 12 月已有中国企业顺利取得境外发行上市批复,政策路径可能逐步明朗,预计未来中国企业 De-SPAC 项目的整体用时有望缩短,并逐步向全球平均水平靠拢。
中国之外的其他地区项目平均用时约为13.9个月。用时最长的为Profusa, Inc.达32个月,而Kodiak AI, Inc.(美国)、Polibeli Group Ltd.(印度尼西亚)、Kyivstar Group Ltd.(阿联酋)以及 The Generation Essentials Group(法国)则在5个月内完成合并。
四、SPAC清算退出
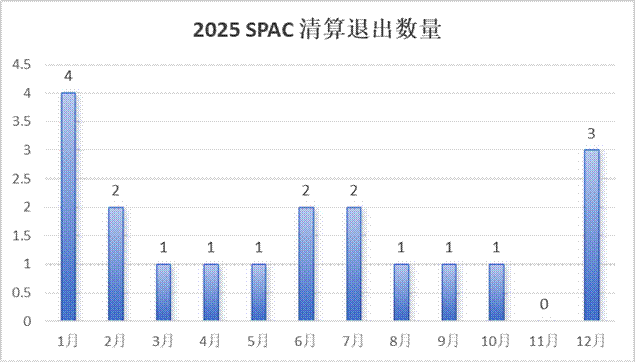
2025年共有19家SPAC清算退出,其中最多的月份为1月,有4家;而2024年共有56家SPAC清算退出,其中2月高达10家。
五、结语
总体来看,2025年是SPAC市场迈向复苏的一年,中国企业在De-SPAC领域的探索虽面临政策、融资等挑战,但政策明朗化与市场经验积累会降低交易的不确定性,未来有望逐步向全球平均水平收敛。展望2026年,SPAC市场仍具增长潜力,未来将持续提升整体质量与长期回报表现。
京都资本市场律师团队
京都律师事务所成立于1995年,是在很多领域全国领先的大型的综合性的律师事务所,在全国多地设有分支机构。京都律师事务所资本市场团队有很多有国外教育背景和证券工作经验丰富的律师。我们能够帮助客户通过发行各种形式的金融产品包括股票、债券、SPAC等从国内外金融市场纳斯达克、纽交所、和港交所等筹集资金。我们为发行人、私募股权基金和投资者、以及境外的投资银行等提供全方位的公开和私募股权和债券发行、SPAC上市和融资并购、增发融资、美元基金发行等法律服务。
Found in 1995, King & Capital Law Firm is one of the top law firms in China with many branch offices in different cities in China. Our Capital Markets Practice helps clients raise capital through all forms of securities products. We serve issuers, private equity investors, and investment banks from many countries through the full range of public and private equity offerings. We also represent domestic and international debt transactions that require cross-practice and multi-jurisdictional knowledge, skills and experience and present challenging legal and commercial issues and complex financing structures.
联系我们:
免责声明:
本公众号所提供的信息,只供参考之用。本公众号及其雇员一概毋须以任何方式就任何信息传递或传送的失误、不准确或错误对用户或任何其他人士负任何直接或间接的责任。
在法律允许的范围内,本公众号在此声明,不承担用户或任何人士就使用或未能使用本公众号所提供的信息或任何链接或项目所引致的任何直接、间接、附带、从属、特殊、惩罚性或惩戒性的损害赔偿(包括但不限于收益、预期利润的损失或失去的业务、未实现预期的节省)。
本公众号所提供的信息,若在任何司法管辖地区供任何人士使用或分发给任何人士时会违反该司法管辖地区的法律或条例的规定或会导致本公众号或其第三方代理人受限于该司法管辖地区内的任何监管规定时,则该等信息不宜在该司法管辖地区供该等任何人士使用或分发给该等任何人士。用户须自行保证不会受限于任何限制或禁止用户使用或分发本网站所提供信息的当地的规定。
本公众号图片,文字之类版权声明,因为公众号有时会转载或引用其他网站的信息,本网站无法鉴别所引用的图片或文字的知识版权,如果侵犯, 或涉及作品内容,版权或其他问题,请及时通知我们,本公众号将在第一时间及时删除。
凡以任何方式登录本公众号或直接、间接使用本公众号资料者,视为自愿接受本公众号免责声明的约束。