2025年美股IPO市场及中概股概览
2024年美国IPO市场回暖后,2025年延续复苏态势。美联储自2024年9月开启的降息周期持续发力,市场流动性进一步宽松,叠加美国政府减税与监管优化政策落地,为企业上市创造了有利环境。尽管有关税波动和美国政府长期停摆等不利因素,全年美股IPO数量与募资规模均较2024年实现显著增长。中概股虽受地缘政治以及监管等因素影响,在美股IPO中的占比有所回落,但仍保持相对稳定发行节奏,成为美股IPO市场的重要参与者。
一、2025年美股IPO概览
1. 美股IPO发行规模
2025年,共有347家企业在纳斯达克或纽交所完成IPO,较2024年的225家增加122家,同比增长54.2%;募集资金总额达682.09亿美元(若计超额配售等,规模进一步提升),较2024年的382.6亿美元增加近300亿美元,同比增长78.41%。
传统IPO:206家企业完成传统IPO发行,占比59.37%;募资418.6亿美元,占总募资额的61.37%,其中,有70家企业募资规模达1亿美元以上;
SPAC IPO:2025年总共有141家企业完成SPAC IPO,募资263.49亿美元,较2024年的57家SPAC IPO募资87.1亿美金有很大的增长。2025年有123家SPAC企业募资规模达1亿美元以上。
2025年是SPAC IPO自从2021年后转向低迷后变得活跃的一年。多年来,大多数SPAC的交易价格接近其10美元的资产净值,但是投资者对加密货币、人工智能基础设施和自动化等领域相关投资热情使得相关领域的一些SPAC的交易价格明显高于信托价值。虽然2025年SPAC总体交易量仍远低于2021年,但2025年的情况表明,尽管监管更加严厉,SPAC仍有可能在未来的几年保持好的发展势头。
2. 美股IPO企业的国家和地区分布
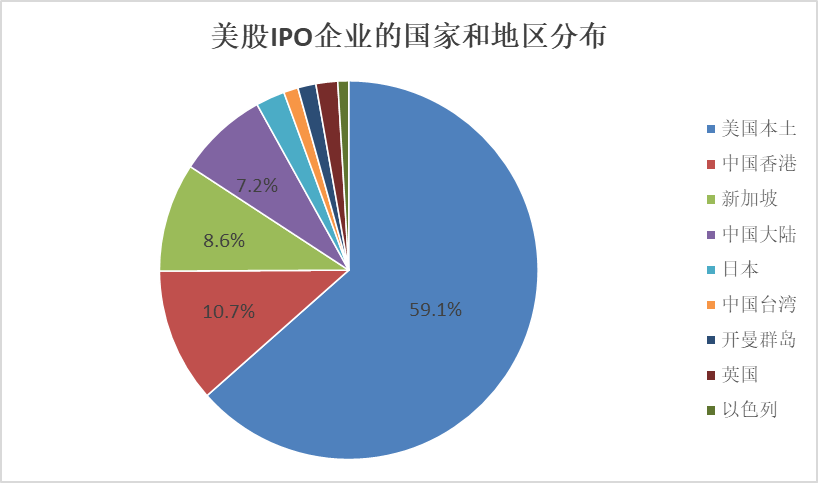
2025年参与美股IPO的企业覆盖28个国家和地区,国际化程度进一步提升,其中美国本土企业仍占主导地位,但海外企业占比有所扩大:
美国本土:205家企业完成IPO,占比59.1%;
亚洲地区:成为海外企业的主要来源地,其中中国香港(37家)、新加坡(30家)、中国大陆(25家)、日本(8家)、中国台湾(4家)合计贡献104家IPO,占海外IPO总数的78.8%;
其他地区:Cayman Islands(5家)、英国(6家)、以色列(3家)等地区企业也积极参与美股IPO。
3. 美股IPO企业的行业分布
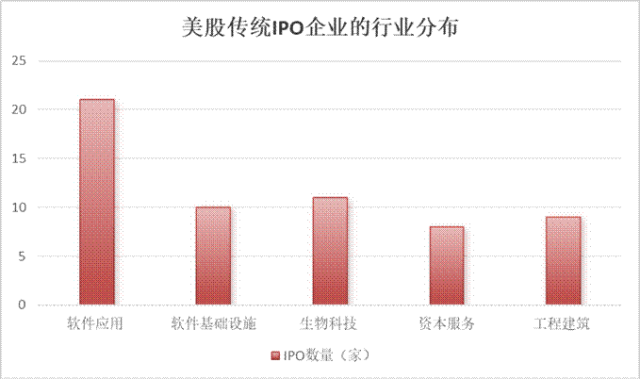
2025年美股347家IPO企业覆盖60余个细分行业,数量最多的为壳公司(141家),科技公司(31家),生物医疗公司(11家)。
壳公司(Shell Companies):以141家的数量稳居首位,占比40.6%;募资263.49亿美元,占总募资额的51.9%;
科技行业:成为非壳公司中的主力,其中软件应用(21家,募资37.3亿美金)、软件基础设施(10家,募资10.05亿美元)合计贡献31家IPO,反映出美股市场对软件赛道的持续青睐;
生物医疗行业:11家生物科技企业完成IPO,募资20.42亿美元,平均每家募资1.86亿美元,显示市场对优质生物医疗项目的认可。
其他热门行业:资本服务(8家,募资32.51亿美元)、工程建筑(9家,募资9.29亿美元)等行业也有较多企业上市,行业多元化特征明显。
4.美股IPO企业的盈利情况
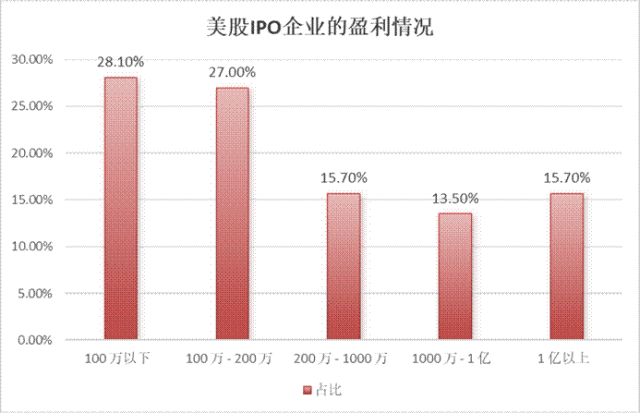
2025年的206家传统IPO企业中,有89家企业实现盈利,占比43.2%;余下117家企业处于亏损状态,占比56.8%。
盈利企业中,盈利在一百万美金以下的有25家,占比28.1%;盈利在一百万美金到二百万美金之间的有24家,占比27.0%;二百万美金到一千万美金的有14家,占比15.7%;一千万到一个亿美金之间的有12家,占比13.5%;盈利一亿美金以上的有14家,占比15.7%。
5.2025年美股传统IPO企业的募资规模
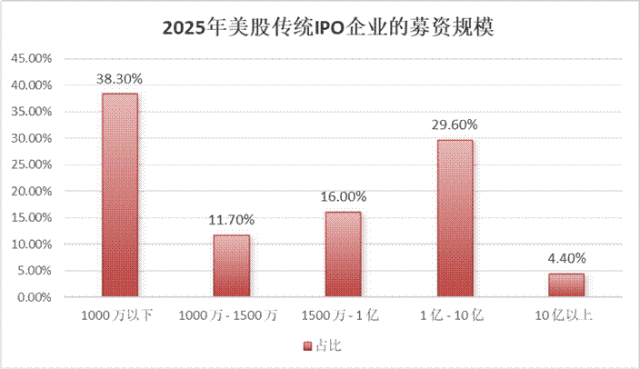
2025年206家传统IPO募资在一千万美金以下的有79家,占比38.3%;募资区间在一千万以上到一千五百万美金(新的纳斯达克募资标准)的有24家,占比11.7%;一千五百万美金以上到一亿美金的有33家,占比16.0%;一亿美金以上到10亿美金的有61家,占比29.6%;10亿美金以上的有9家,占比4.4%。
2025年美股IPO市场涌现出多家大型募资项目,头部企业募资规模集中在7-9亿美元区间,募资TOP10企业包括:
2025年 | 公司名称(英文) | 募资规模 (百万美元) | |
1 | MDLN | Medline Inc. | $6,260 |
2 | VG | Venture Global,Inc. | $1,750 |
3 | CRWV | CoreWeave,Inc. | $1,500 |
4 | SAIL | SailPoint,Inc. | $1,380 |
5 | KLAR | Klarna Group plc | $1,370 |
6 | BLSH | Bullish | $1,110 |
7 | NIQ | NIQ Global Intelligence plc | $1,050 |
8 | CRCL | Circle Internet Group,Inc. | $1,050 |
9 | BETA | BETA Technologies,Inc. | $1,010 |
10 | NAVN | Navan,Inc. | $923 |
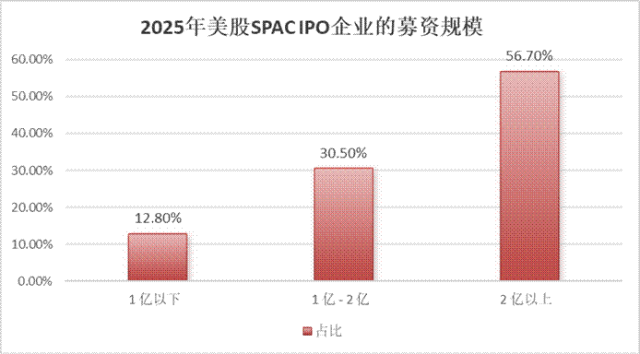
6.2025年美股SPAC IPO企业的募资规模
2025年141家SPAC IPO募资在一亿美金以下的有18家,占比12.8%;募资区间在一亿以上到二亿美金之间的有43家,占比30.5%;二亿美金以上的有80家,占比56.7%。
SPAC募资TOP10企业包括:
2025年 | 股票代码 | 公司名称(英文) | 募资规模 (百万美元) |
1 | DMII | Drugs Made In America Acquisition II Corp. | $500 |
2 | EVAC | EQV Ventures Acquisition Corp. II | $420 |
3 | BCSS | Bain Capital GSS Investment Corp. | $400 |
4 | CEPF | Cantor Equity Partners IV, Inc. | $400 |
5 | CCXI | Churchill Capital Corp XI | $360 |
6 | CRAN | Crane Harbor Acquisition Corp. II | $300 |
7 | MESH | Meshflow Acquisition Corp. | $300 |
8 | NWAX | New America Acquisition I Corp. | $300 |
9 | APXT | Apex Treasury Corp | $300 |
10 | KRSP | Rice Acquisition Corp 3 | $300 |
二、2025年中概股IPO概览
1. 中概股IPO企业的数量
2025年,中概股在美国纳斯达克的上市节奏保持稳定,共有67家中概股企业成功上市,占美股IPO总数的20.5%。其中62家中概股企业通过传统IPO完成发行,占中概股IPO总数的92.4%。5家中概股企业通过SPAC模式上市,占中概股IPO总数的7.6%。
2. 中概股IPO企业的募资规模
2025年中概股在美募资规模显著收缩。全年融资约14.47亿美元,较2024年19.1亿美元下降24%,平均募资额不足2000万美元,由于缺少大型IPO,平均募资额远低于2024年。很多企业中概股因为营收很少,没有利润或利润很低,往往募资不足1千万美元。超1亿美元大型项目仅4家。5家SPAC企业合计募资超5亿美元,平均募资1.03亿美元,高于传统IPO,成为大额融资重要补充。
3.中概股IPO企业的行业分布
2025年赴美上市的中概股行业分布呈现“消费引领、科技金融支撑、多元行业并进”的格局。多数公司集中在与内需、科技和服务相关的行业,能源与资源等周期性行业占比较低,整体结构偏向新经济与现代服务业,与传统产业形成一定互补。
消费服务业占据主导地位。消费服务业占比达24%,是所有行业中规模最大的板块,代表性企业如霸王茶姬募资4.11亿美元,是2025年募资最多的中企;
科技、金融与传媒板块表现突出。金融咨询业与科技、传媒和电信行业并列占比17%,显示金融与科技、媒体和通信等新经济领域持续受到资本市场青睐,结构较为均衡;
新兴与传统行业并存,整体结构多元。生命科学与医疗、物流与运输行业各占11%,体现大健康与物流供应链相关企业在国际资本布局中逐渐走强。房地产与建筑业占比9%,传统与高端制造业占比8%,说明传统行业仍保持一定的上市活跃度。能源和资源行业占比最低,仅为3%,显示其在本年度IPO中参与度较弱。
三、结语
2025年美股IPO市场在流动性宽松与政策支持下实现“量额齐增”,成为2021年以来表现最好的一年。对颠覆性科技股的需求促使更多知名企业试水,如Klarna、Bullish、CoreWeave和Circle。但是关税波动、政府长期停摆以及人工智能(AI)股票的后期回调,使全面反弹的希望破灭,许多IPO候选企业继续利用私募进行融资,以避免在公开市场估值下调。中概股虽受监管等多重因素影响,在美股IPO中的占比与募资规模较2024年有所回落,但在2025年总体仍保持相对稳定的发行节奏。
展望2026年,随着更多与AI相关的公司成熟并寻求利用公众投资来满足日益增长的资金需求,金融科技、健康科技、数字资产和国防等行业将成为未来一年美股IPO的主力。潜在的知名企业IPO包括OpenAI、Anthropic和SpaceX等。
若美联储继续维持宽松货币政策,中美监管合作进一步深化,中国证监会对中国企业赴美上市的监管相对宽松,中概股或迎来更多企业赴美上市。随着港股、A股与美股的联动增强,中概股“多地上市”趋势可能进一步加强,为企业提供更多融资选择。
京都资本市场律师团队
京都律师事务所成立于1995年,是在很多领域全国领先的大型的综合性的律师事务所,在全国多地设有分支机构。京都律师事务所资本市场团队有很多有国外教育背景和证券工作经验丰富的律师。我们能够帮助客户通过发行各种形式的金融产品包括股票、债券、SPAC等从国内外金融市场纳斯达克、纽交所、和港交所等筹集资金。我们为发行人、私募股权基金和投资者、以及境外的投资银行等提供全方位的公开和私募股权和债券发行、SPAC上市和融资并购、增发融资、美元基金发行等法律服务。
Found in 1995, King & Capital Law Firm is one of the top law firms in China with many branch offices in different cities in China. Our Capital Markets Practice helps clients raise capital through all forms of securities products. We serve issuers, private equity investors, and investment banks from many countries through the full range of public and private equity offerings. We also represent domestic and international debt transactions that require cross-practice and multi-jurisdictional knowledge, skills and experience and present challenging legal and commercial issues and complex financing structures.
联系我们:
免责声明:
本公众号所提供的信息,只供参考之用。本公众号及其雇员一概毋须以任何方式就任何信息传递或传送的失误、不准确或错误对用户或任何其他人士负任何直接或间接的责任。
在法律允许的范围内,本公众号在此声明,不承担用户或任何人士就使用或未能使用本公众号所提供的信息或任何链接或项目所引致的任何直接、间接、附带、从属、特殊、惩罚性或惩戒性的损害赔偿(包括但不限于收益、预期利润的损失或失去的业务、未实现预期的节省)。
本公众号所提供的信息,若在任何司法管辖地区供任何人士使用或分发给任何人士时会违反该司法管辖地区的法律或条例的规定或会导致本公众号或其第三方代理人受限于该司法管辖地区内的任何监管规定时,则该等信息不宜在该司法管辖地区供该等任何人士使用或分发给该等任何人士。用户须自行保证不会受限于任何限制或禁止用户使用或分发本网站所提供信息的当地的规定。
本公众号图片,文字之类版权声明,因为公众号有时会转载或引用其他网站的信息,本网站无法鉴别所引用的图片或文字的知识版权,如果侵犯, 或涉及作品内容,版权或其他问题,请及时通知我们,本公众号将在第一时间及时删除。
凡以任何方式登录本公众号或直接、间接使用本公众号资料者,视为自愿接受本公众号免责声明的约束。